اطلاعیه شماره 51 سازمان امور مالیاتی کشور | پیادهسازی و تغییرات جدید الگوهای سامانه مودیان
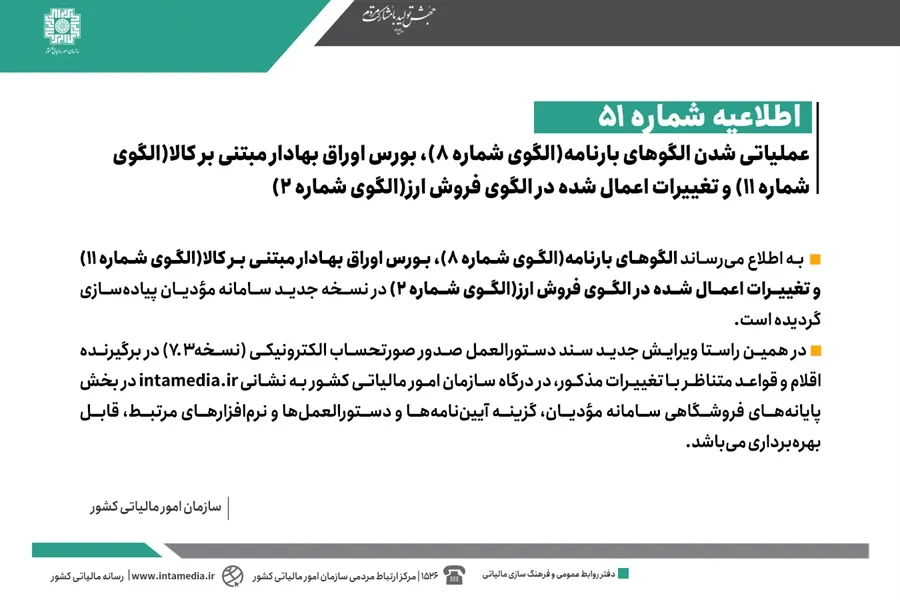
سازمان امور مالیاتی کشور با هدف ارتقاء شفافیت و کارایی نظام مالیاتی، الگوهای جدیدی را در سامانه مودیان عملیاتی کرده است. این الگوها شامل الگوی بارنامه (شماره 8)، الگوی بورس اوراق بهادار مبتنی بر کالا (شماره 11) و تغییرات الگوی فروش ارز (شماره 2) هستند. همچنین، ویرایش جدید سند دستورالعمل صدور صورتحساب الکترونیکی (نسخه 7.3) منتشر شده که شامل اقلام و قواعد متناظر با این تغییرات است.
الگوهای سامانه مودیان | پیادهسازی و تغییرات جدید
الگوهای بارنامه (شماره 8)، بورس اوراق بهادار مبتنی بر کالا (شماره 11) و تغییرات الگوی فروش ارز (شماره 2) در نسخه جدید سامانه مودیان عملیاتی شدهاند. این پیادهسازی بهمنظور تسهیل فرآیندهای مالیاتی و انطباق با نیازهای روز انجام گرفته است.
سازمان امور مالیاتی کشور با هدف بهروزرسانی و توسعه سامانه مودیان، الگوهای جدیدی را عملیاتی کرده است. این الگوها شامل الگوی بارنامه (شماره 8)، الگوی بورس اوراق بهادار مبتنی بر کالا (شماره 11) و تغییرات در الگوی فروش ارز (شماره 2) هستند.
هدف از این بهروزرسانیها، فراهم آوردن زیرساختهای لازم برای ثبت دقیقتر و جامعتر اطلاعات مالیاتی مربوط به این حوزهها است. این اقدامات، گامی مهم در جهت شفافیت بیشتر و ارتقاء کارایی نظام مالیاتی کشور محسوب میشود.
در یک نگاه: مهمترین تغییرات سامانه مودیان
- عملیاتی شدن الگوی بارنامه (شماره 8)
- پیادهسازی الگوی بورس اوراق بهادار مبتنی بر کالا (شماره 11)
- اعمال تغییرات در الگوی فروش ارز (شماره 2)
- انتشار ویرایش جدید سند دستورالعمل صدور صورتحساب الکترونیکی (نسخه 7.3)
- دسترسی به دستورالعملها در درگاه Intamedia.ir
الگوهای جدید و بهروزشده در سامانه مودیان کدامند؟
با توجه به اعلامیه شماره 51 سازمان امور مالیاتی کشور، سه تغییر اساسی در سامانه مودیان اعمال شده است. این تغییرات شامل پیادهسازی الگوهای جدید و اصلاح یکی از الگوهای موجود است که هر یک نقش مهمی در فرآیندهای مالیاتی دارند.
این الگوها به منظور پوششدهی دقیقتر و جامعتر فعالیتهای اقتصادی مرتبط با حمل و نقل، بازار سرمایه و مبادلات ارزی طراحی شدهاند. این امر به شفافیت بیشتر در تراکنشها و کاهش خطاهای احتمالی کمک میکند.
پیادهسازی الگوی بارنامه (شماره 8)
الگوی شماره 8 که مربوط به بارنامه است، برای ثبت اطلاعات حمل و نقل کالا در سامانه مودیان پیادهسازی شده است. این الگو به کسبوکارها امکان میدهد تا صورتحسابهای الکترونیکی مربوط به خدمات باربری را با جزئیات کامل و مطابق با استانداردهای مالیاتی صادر کنند.
اطلاعات درج شده در این الگو، شامل مشخصات فرستنده، گیرنده، نوع کالا، وزن، مقصد و سایر جزئیات مرتبط با حمل و نقل است. این امر به پیگیری دقیقتر مالیاتی و انطباق با مقررات کمک میکند.
معرفی الگوی بورس اوراق بهادار مبتنی بر کالا (شماره 11)
الگوی شماره 11 به معاملات بورس اوراق بهادار مبتنی بر کالا اختصاص دارد. این الگو به فعالان بازار سرمایه اجازه میدهد تا تراکنشهای مربوط به اوراق بهادار مبتنی بر کالا را بهصورت الکترونیکی و مطابق با دستورالعمل صدور صورتحساب الکترونیکی ثبت نمایند.
این اقدام در راستای پوششدهی جامعتر فعالیتهای اقتصادی و شفافیت مالی در بازار سرمایه است. ثبت دقیق این معاملات، زمینهساز نظارت بهتر و کاهش تخلفات مالیاتی خواهد بود.
تغییرات در الگوی فروش ارز (شماره 2)
الگوی شماره 2 که مربوط به فروش ارز است، دستخوش تغییراتی شده است. این تغییرات بهمنظور انطباق بیشتر با نوسانات بازار ارز و نیازهای قانونی بهروزرسانی شدهاند.
هدف از این اصلاحات، ارائه یک چارچوب دقیقتر برای ثبت و گزارشدهی معاملات ارزی است. این امر به نهادهای مالی و صرافیها کمک میکند تا تعهدات مالیاتی خود را بهدرستی انجام دهند.
| نام الگو | شماره الگو | توضیحات |
|---|---|---|
| بارنامه | 8 | برای ثبت خدمات حمل و نقل کالا |
| بورس اوراق بهادار مبتنی بر کالا | 11 | برای ثبت معاملات در بازار سرمایه کالایی |
| فروش ارز | 2 | تغییرات در الگوی موجود برای ثبت معاملات ارزی |
نسخه جدید دستورالعمل صدور صورتحساب الکترونیکی (7.3)
در پی عملیاتی شدن الگوهای جدید، ویرایش جدید سند دستورالعمل صدور صورتحساب الکترونیکی (نسخه 7.3) نیز منتشر شده است. این نسخه شامل اقلام و قواعد متناظر با تغییرات مذکور است.
دستورالعمل بهروزرسانی شده، راهنمای جامعی برای مودیان جهت انطباق با الگوهای سامانه مودیان جدید است. مطالعه دقیق این سند برای کلیه اشخاص مشمول ضروری است.
اهمیت انطباق با دستورالعمل جدید
انطباق با ویرایش جدید سند دستورالعمل صدور صورتحساب الکترونیکی (نسخه 7.3) برای کلیه مودیان مالیاتی الزامی است. عدم رعایت این دستورالعمل میتواند منجر به مشکلات مالیاتی و جریمههای احتمالی شود.
این سند، چارچوب قانونی و فنی لازم برای صدور صورتحساب الکترونیکی را تشریح میکند. لذا، مطالعه و اجرای صحیح آن برای کسبوکارها اهمیت حیاتی دارد.
دسترسی به دستورالعمل در درگاه سازمان امور مالیاتی
این دستورالعمل و نرمافزارهای مرتبط، در درگاه سازمان امور مالیاتی کشور به نشانی Intamedia.ir قابل دسترسی است. مودیان میتوانند با مراجعه به بخش «پایانههای فروشگاهی سامانه مودیان» و سپس «آییننامهها و دستورالعملها و نرمافزارهای مرتبط»، به اطلاعات لازم دست پیدا کنند.
این دسترسی آسان به منابع اطلاعاتی، به مودیان کمک میکند تا از آخرین تغییرات مطلع شده و فرآیندهای مالیاتی خود را بهدرستی تنظیم نمایند.
نکته مهم: کلیه مودیان باید برای اطمینان از انطباق فعالیتهای خود با قوانین مالیاتی، ویرایش جدید سند دستورالعمل صدور صورتحساب الکترونیکی (نسخه 7.3) را به دقت مطالعه و اجرا کنند.
مثال کاربردی:
فرض کنید یک شرکت حمل و نقل قصد صدور صورتحساب الکترونیکی برای یک بارنامه دارد. با توجه به عملیاتی شدن الگوی بارنامه (شماره 8)، این شرکت باید از ساختار و اقلام جدید تعریف شده در دستورالعمل صدور صورتحساب الکترونیکی (نسخه 7.3) برای ثبت دقیق اطلاعات بارنامه در سامانه مودیان استفاده کند.
پرسشهای متداول
چه الگوهایی در نسخه جدید سامانه مودیان عملیاتی شدهاند؟
الگوهای بارنامه (شماره 8)، بورس اوراق بهادار مبتنی بر کالا (شماره 11) و تغییرات الگوی فروش ارز (شماره 2) در نسخه جدید سامانه مودیان پیادهسازی شدهاند.
نسخه جدید دستورالعمل صدور صورتحساب الکترونیکی چیست؟
ویرایش جدید سند دستورالعمل صدور صورتحساب الکترونیکی، نسخه 7.3 است که شامل اقلام و قواعد متناظر با تغییرات الگوهای مذکور در سامانه مودیان میباشد.
از کجا میتوان به دستورالعملهای جدید دسترسی پیدا کرد؟
این دستورالعملها در درگاه سازمان امور مالیاتی کشور به نشانی Intamedia.ir، در بخش پایانههای فروشگاهی سامانه مودیان، قابل دسترسی هستند.
عملیاتی شدن الگوهای بارنامه، بورس اوراق بهادار مبتنی بر کالا و تغییرات فروش ارز در سامانه مودیان، گامی مهم در جهت شفافیت و کارآمدی نظام مالیاتی است. انتشار ویرایش جدید سند دستورالعمل صدور صورتحساب الکترونیکی (نسخه 7.3)، راهنمای مودیان برای انطباق با این تغییرات است. توصیه میشود جهت آگاهی کامل و رعایت دقیق مقررات مالیاتی، نسبت به مطالعه و اجرای مفاد این دستورالعمل اقدام شود. این محتوا صرفاً جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی کشور است.